
Карта Pionex — разбор условий, комиссий и того, кому она подходит
 Available in US
Карта Pionex — это криптовалютная карта, которая позволяет тратить стейблкоины USDT в обычных магазинах, кафе и онлайн-сервисах. Она выпускается на базе Visa или Mastercard, в зависимости от страны прохождения верификации, и сейчас выдаётся только в виртуальном виде. Карта держит баланс в USDT, конвертация в доллар идёт по курсу один к одному, а за операции берётся фиксированная комиссия. Это не физический «кусок пластика» в привычном смысле: пластиковые карты Visa вводятся поэтапно, а Mastercard пока существует исключительно как виртуальная.
За этим простым описанием скрывается ряд нюансов, которые важно проверить до подачи заявки. Тип карты зависит не от гражданства, а от страны, где вы прошли KYC; для белорусов с августа 2026 года открыт только Mastercard; правил для российских резидентов в официальных материалах не названо. Деньги на карте лежат внутри биржевого аккаунта Pionex, а не на отдельном банковском счёте. Банк-эмитент публично не назван. Всё это — вещи, которые определяют, подойдёт ли карта именно вам, и о них стоит узнать заранее.
Условия по карте актуальны на 29.10.2026.
Вердикт: оценка и кому карта подойдёт
Я бы поставил карте Pionex 5,3 из 10. Это не провал, но и не крепкий середняк: для своей узкой аудитории она работает, для большинства русскоязычных пользователей — вряд ли станет основной.
Карта подойдёт русскоговорящим пользователям, у которых уже есть верифицированный аккаунт Pionex, основная валюта расходов — доллар США, и им удобно держать средства в USDT. Если вы тратите USDT регулярно, не нуждаетесь в физической карте и не снимаете наличные в банкоматах, базовая версия карты сделает свою работу. Кэшбэк 1 % на обычные покупки и 5 % годовых на остаток USDT — приятные бонусы, которые компенсируют часть комиссии за транзакцию.
Карта не подойдёт, если вы рассчитываете на физический пластик, хотите снимать наличные, платите в основном в евро или рублях с конвертацией, ищете карту в России как у резидента или хотите ясности в лицензиях и банке-эмитенте. Для этой аудитории есть альтернативы, которые закрывают отдельные потребности лучше.
| Критерий | Оценка | Почему |
|---|---|---|
| Доступность для русскоязычных | 7 / 10 | Тип карты зависит от страны KYC; правил для России не названо, белорусам выдают Mastercard; помощь на русском |
| Стоимость | 6 / 10 | Годовая плата и плата за неактивность 0; Visa: комиссия 1 %, конвертация бесплатно; Mastercard: комиссия до 3,5 %; плата за выпуск в таблицах не указана |
| Пополнение | 4 / 10 | Только USDT, перевод с основного счёта Pionex или внешнего кошелька; сети не названы, фиата нет |
| Надёжность и жалобы | 3 / 10 | Банк-эмитент не назван; карты неактивных пользователей отменены пачками в августе–сентябре 2026; Trustpilot 2,5 из 5 по отзывам на биржу: замороженные выводы |
| Удобство | 4 / 10 | Выдаются только виртуальные карты, Apple Pay и Google Pay есть; физическая Visa вводится по этапам, на Mastercard банкомата нет |
| Итого | 5,3 / 10 | Подойдёт узкой аудитории держателей USDT, для большинства — не основная карта |
Дадут ли вам карту: что это значит для русскоязычных
Карта Pionex — не та вещь, которую можно оформить «в один клик» из любой точки мира. Условия выдачи зависят от страны, в которой вы проходите верификацию, и от вашей ситуации с аккаунтом Pionex в целом. Здесь много нюансов, которые я разберу по порядку, потому что для русскоязычного читателя это, пожалуй, самый важный раздел.
Главное правило: тип карты определяется страной, где вы прошли KYC, а не вашим гражданством. То есть гражданин России, прошедший верификацию, например, в ОАЭ, может получить ту карту, которая положена резидентам ОАЭ. Эта деталь важна для тех, кто переехал или находится за рубежом.
Официальная страница заявки не публикует список стран, где карта доступна. Pionex лишь сообщает, что пользователям из «запрещённых регионов» карта не выдаётся. С 14 августа 2026 года для белорусов, прошедших верификацию, перестали принимать заявки на Visa — им предлагают Mastercard. Для резидентов России какого-либо отдельного правила в официальных материалах не названо.
Что это значит для русскоязычных: в России, в других странах СНГ и для граждан России за рубежом
Здесь три группы читателей, и для каждой ситуация выглядит по-своему. Давайте пройдёмся по каждой.
Если вы в России, прямо сейчас самый вероятный сценарий — неясность. На странице заявки вы не увидите списка стран, и сотрудник поддержки не даст гарантию до того, как вы подадите заявку. Платежи по карте Pionex в любом случае будут отклоняться у торговцев, зарегистрированных в Афганистане, Венесуэле, России, Мьянме, Украине, Северной Корее, Иране и Беларуси — то есть оплатить что-то в российских онлайн-магазинах вы не сможете. Это системное ограничение со стороны платёжных сетей, а не решение Pionex. Для повседневных покупок в России карта не подходит, и ориентироваться на неё как на основной платёжный инструмент внутри страны не стоит.
Если вы в другой стране СНГ — например, в Беларуси, Казахстане, Армении, Грузии, Узбекистане, — многое зависит от того, в какой именно стране вы проходите KYC. Для Беларуси правило чёткое: с августа 2026 года выдают только Mastercard. Для Казахстана и Армении официальных заявлений со списками стран нет, и вопрос о доступности карты выясняется индивидуально. Помощь на русском языке доступна в справочном центре — это реальный плюс, потому что английская поддержка криптокарт нередко оставляет желать лучшего.
Если вы гражданин России за рубежом — например, в ОАЭ, Турции, Сербии, Грузии, — то для получения карты ключевым становится не ваш паспорт, а страна, в которой вы завершили верификацию Pionex. Сменив страну KYC на ту, где карта доступна, вы получите её на тех же условиях, что и местные резиденты. Имейте в виду: неофициальные обзоры упоминают, что карта может быть недоступна в отдельных странах ЕС (например, во Франции, Нидерландах, Испании), при этом в списке ограничений на стороне платёжных сетей эти страны не упоминаются. Это противоречие не разрешено официально, и полагаться на него я бы не советовал.
Помимо этого, официальный список Pionex относит Францию, Нидерланды и Испанию к «ограниченным юрисдикциям», а сторонние сайты, такие как penchan.co, по состоянию на 2026 год указывают, что карта доступна в ОАЭ, ЮАР, Малайзии, Нигерии, Австралии и не открыта в США и Канаде. Эти сведения о доступности по странам — неофициальные, официально Pionex их не подтверждает.
Как получить карту Pionex
Заявка на карту подаётся в приложении Pionex. Это полностью мобильный процесс, никаких бумажных документов отправлять не нужно — но кое-какие требования выполнить придётся.
Чтобы подать заявку, у вас должен быть аккаунт Pionex с подтверждённой личностью уровня KYC Level 2, плюс активы на счёте выше порога, который указан на странице заявки. Это требование к праву на карту, а не плата. Имя держателя карты ограничено 25 символами. У одного пользователя — одна карта одной платёжной системы. Возраст, при котором можно подать заявку, в официальных материалах не указан.
Сама процедура выглядит так: откройте Wallet в приложении, перейдите в раздел Card, нажмите Apply Now, заполните данные держателя, подтвердите заявку. Решение обычно приходит в течение часа. Для карты Visa нужен адрес, для Mastercard — нет.
Когда заявка одобрена, вы получаете виртуальную карту. Visa действует около 5 лет, Mastercard — 2 года. Сейчас карты выдаются только в виртуальном виде. Физическая Visa «вводится поэтапно», и пока не сообщается, в каких странах и когда именно она появится. Стоимость доставки, замены, страны доставки — всё это официально не указано.
Неофициальный обзор от SpendNode за сентябрь 2026 года отмечает, что у одного из тестировавшихся пользователей на экране заявки отображался дизайн Visa, а итоговая карта оказалась Mastercard. Это значит, что конкретная сеть зависит от аккаунта и региона, и узнать её заранее до подачи заявки вы не сможете — только после одобрения.
Сколько карта стоит на самом деле: комиссии
Перед тем как подавать заявку, полезно собрать все комиссии в одном месте — потому что они разбросаны по разным страницам и зависят от того, какую сеть вы получите. Ниже — таблица с основными цифрами, а после неё я разберу на примерах, как это выглядит в обычной жизни.
| Комиссия или лимит | Visa | Mastercard |
|---|---|---|
| Выпуск | не указано | не указано |
| Годовая плата | 0 | 0 |
| Плата за неактивность | 0 | 0 |
| Комиссия за транзакцию | 1 % | до 3,5 % |
| Конвертация фиат ↔ крипто | бесплатно (USD/USDT 1:1) | не указана |
| FX-конвертация в не-USD | по курсу сети (отдельно не указан) | по собственному курсу Mastercard |
| Банкомат | 2 % | нет банкомата |
| Лимит на транзакцию | 10 000 USDT | 20 000 USD |
| Дневной лимит | 10 000 USDT | 20 000 USD |
| Месячный лимит | 50 000 USDT | 100 000 USD |
| Возможность повысить лимит | да, временно | нет |
Обратите внимание на несколько важных моментов, которые не всегда лежат на поверхности.
Первое. По Visa комиссия за транзакцию — 1 %, а конвертация между фиатом и криптой — бесплатная (USD и USDT идут 1:1). Это значит, что для покупок в долларах США комиссия предсказуемая и невысокая. По Mastercard комиссия заявлена как «до 3,5 %», и это «до» важно: реальная ставка зависит от типа операции и региона. Конвертация валют, отличных от доллара, по Mastercard идёт по курсу самой Mastercard, и отдельной надбавки за FX официально не указано.
Второе. За мелкие платежи до 5 USD включительно с вас возьмут 0,2 USDT, начиная со второго в месяце — первый бесплатный. Неуспешные платежи после первого бесплатного стоят 0,5 USDT. Это редко ощутимая сумма, но её стоит учитывать, если вы платите несколько раз в день.
Третье. Плата за снятие наличных в банкомате по Visa — 2 %, дневной лимит 3 000 USDT, месячный — 7 000 USDT, и лимиты не регулируются. Но вводная часть карты говорит, что сейчас выдаются только виртуальные карты. То есть банкомат по факту пока не работает — это правило появится вместе с физической картой. По Mastercard банкомата нет вовсе.
Четвёртое. По Visa можно временно поднять лимиты до 80 000 USDT за транзакцию и до 500 000 USDT в день и в месяц, но только если на карте лежит не меньше 16 000 USDT. Повышение действует 14 дней, и между заявками должно пройти не меньше 30 дней. По Mastercard такой опции нет, лимиты фиксированные.
Обычные покупки: какие комиссии сработают
Разберу три типичных сценария — так станет понятнее, где цифры складываются, а где нет.
Покупка кофе за 4 USD в долларах. По Visa с вас возьмут 1 % — то есть 0,04 USDT. Но есть нюанс: до 5 USD — это «мелкий платёж», и срабатывает правило «первый в месяце бесплатно, дальше 0,2 USDT». То есть первый кофе в месяц бесплатно, а каждый следующий обойдётся в 0,2 USDT плюс 1 % от суммы. По Mastercard комиссия до 3,5 % — то есть до 0,14 USDT, и без порога по мелким платежам.
Оплата подписки за 12 USD в местной валюте (доллар). По Visa — 1 % или 0,12 USDT. По Mastercard — до 3,5 % или до 0,42 USDT. Никаких дополнительных комиссий за конвертацию в долларах нет.
Покупка в евро за 50 EUR. По Visa конвертация в доллар идёт по курсу сети, отдельная комиссия за FX не указана; сверху — 1 % от суммы операции. По Mastercard Mastercard сама конвертирует валюту, и плюс к этому комиссия за транзакцию до 3,5 %. Именно здесь разница между двумя сетями ощущается сильнее всего: в не-USD валютах Mastercard заметно дороже, потому что курс конвертации у Mastercard обычно хуже, чем у Visa.
Получается, что для повседневных мелких покупок в долларах Visa дешевле, в валютах, отличных от доллара, — тоже Visa дешевле, а Mastercard оправдана только если вы платите в долларах и не хотите указывать адрес (Visa требует адрес, Mastercard — нет).
Как пополнить карту
Пополнение карты Pionex устроено максимально узко: только USDT, только из экосистемы Pionex. Это одновременно и просто, и ограничивает гибкость.
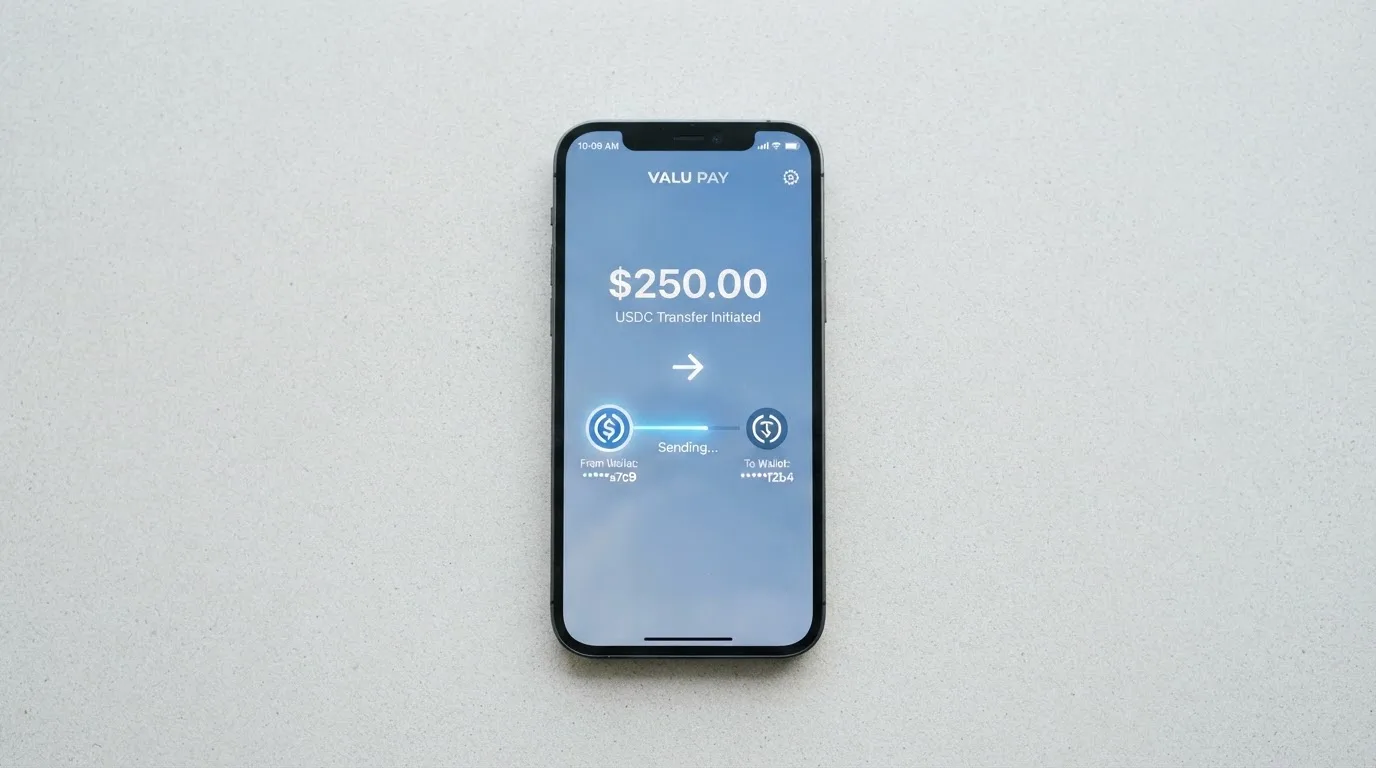
Карта пополняется одним способом — переводом USDT с основного счёта Pionex (Primary Account) на отдельный карточный счёт (Card Account). Сделать это можно в приложении через Wallet → Card → Deposit → Transfer, либо в веб-версии в Card → Personal Card → Transfer, выбрав в поле From «Card Account». Если у вас нет USDT на основном счёте, его нужно сначала туда завести — переводом с внешнего кошелька. Какие именно сети поддерживаются для внешнего депозита, официально не названы. Фиатного пополнения, то есть прямого ввода долларов с банковской карты или перевода через IBAN, у карты нет. Карта дебетовая, овердрафта нет.
Комиссия за сам перевод между счетами Pionex и минимальная сумма пополнения официально не названы. Сетевые комиссии при внешнем депозите также не указаны — здесь придётся смотреть на условия конкретной сети блокчейна, через которую вы отправляете USDT.
Есть пара ограничений по составу баланса. На карту не получится перевести «наградные» средства — например, основную сумму Growth Fund или бонусы за фьючерсы. Эти остаются на основном счёте. Если на карте уйдёт в минус (например, из-за отменённой транзакции, которая сначала списала средства), то пока долг не погашен, вывод крипты с биржевого аккаунта ограничен. Это защита от перерасхода.
Когда карта вам больше не нужна или вы её закрыли, деньги не пропадают. Они остаются на карточном счёте и переводятся обратно на Primary Account тем же путём. После этого их можно вывести штатным способом. Удаление карты и повторная заявка идут через специальную форму, не автоматически. Перед выводом может потребоваться пройти дополнительную проверку безопасности.
Как платить картой каждый день
После одобрения карта появляется в приложении Pionex и в веб-версии, в разделе Wallet → Card. Виртуальную карту можно сразу добавить в Apple Pay или Google Pay и платить бесконтактно с телефона или часов. Samsung Pay официально не поддерживается. Реквизиты карты (номер, срок, CVC) отображаются в приложении с дополнительной аутентификацией — Security Authentication — и то же самое требуется при онлайн-оплате.
Кэшбэк по карте — 1 % на обычные покупки в местной валюте и в долларах, 0 % на MCC и комбинациях страна-MCC, которые Pionex считает исключёнными, а также на снятие наличных. Конкретный список исключённых MCC официально не раскрыт, но кэшбэк зачисляется в реальном времени, без кэпа. Это приятная деталь — у многих криптокарт кэшбэк либо с потолком, либо с задержкой.
На остаток USDT на карте начисляется 5 % годовых (APY), зачисление каждый час, и отключить это нельзя. По сути, остаток работает как сберегательный счёт с ежечасной капитализацией. Это не «бонус за лояльность», а особенность продукта, о которой полезно знать: деньги не лежат мёртвым грузом, пока вы ими не платите.
Отображение валюты (USD, EUR, другая) можно переключить, но это меняет только то, что вы видите в приложении: реальный баланс хранится в USDT, и Visa всё равно конвертирует его 1:1 в доллар, а Mastercard — по своему курсу в нужную валюту.
Если списание прошло, но платёж не дошёл, или нужно оспорить операцию, схема следующая. Сначала стоит попросить merchant вернуть деньги. Если не помогло, у Visa есть процедура спора (dispute): апелляция стоит 50 USDT за случай вне зависимости от исхода, арбитраж — 600 USDT только в случае проигрыша, и на основном счёте должно быть не меньше 650 USDT в качестве временного депозита. Возвраты от продавцов обычно проходят за 3–30 дней, отменяются автоматически, поддержка ускорить этот процесс не может. Предавторизации (например, в отелях и прокатных конторах) удерживаются до 7 рабочих дней после финализации. Возвраты по НДС — от 3–5 рабочих дней до нескольких недель. Комиссия за транзакцию возвращается только если возврат пришёл со статусом «Payment Reversal».
Что может пойти не так
Любой обзор карты должен честно говорить не только о плюсах, но и о рисках. Здесь их несколько, и часть из них — системные.
Главный риск — отзыв карты без предупреждения. По официальным сообщениям, в августе и сентябре 2026 года Pionex отменил карты неактивных или редко используемых пользователей партиями. Часть из них — без уведомления. Карту перевыпустить нельзя, а баланс остаётся на карточном счёте и переводится обратно на Primary Account вручную. Это значит, что если вы получили карту, но не пользовались ей месяц-два, есть реальный шанс однажды обнаружить её отменённой. Пользоваться ей желательно хотя бы раз в несколько недель.
Второй риск — отсутствие прозрачности по банку-эмитенту. Ни банк, выпускающий карту, ни лицензии Pionex публично не названы. Справка по Mastercard упоминает «Dogpay channel (BIN 5371)» для некоторых карт — это не банк, а техническое описание канала выпуска. Если карта перестанет работать по решению банка-эмитента или платёжной сети, у вас не будет ясности, кто несёт ответственность и как решать вопрос. Это типичная история для биржевых карт: сама биржа — это витрина, а эмитент — отдельная компания.
Третий риск — замороженные выводы и закрытия аккаунтов. На Trustpilot у Pionex 2,5 балла из 5 примерно по 600 отзывам, из них 124 — за последние 12 месяцев (по состоянию на 20 октября 2026). Тематика жалоб: заморозка вывода и торговли после прибыльных сделок, закрытие аккаунта с возвратом средств с задержкой примерно 2 месяца, списание по карте за операции, которые merchant отклонил, без последующего возврата. Coin Bureau в августе 2025 давал платформе 2,3 из 5 с теми же жалобами. Часть этих проблем — биржевые, не карточные, но для криптокарты, которая живёт внутри биржевого аккаунта, разделение условное: замораживают аккаунт — замораживается и карта.
Четвёртый риск — спорные платежи. Споры через Visa стоят 50 USDT независимо от результата, и если вы подаёте апелляцию и проигрываете, с вас дополнительно спишут 600 USDT. Перед подачей спора убедитесь, что у вас есть доказательства: фото товара, переписка с продавцом, скриншоты. Без них шансы невелики, а 50 USDT уже не вернутся.
Пятый риск — отрицательный баланс. Если у вас на карте уйдёт в минус, вывод крипты с биржевого аккаунта блокируется до погашения. Это жёсткое правило, поэтому следить за балансом и вовремя пополнять карту — необходимость, а не рекомендация.
Шестой риск — отсутствие внятной поддержки. Указана только поддержка «Pionex Customer Support» без публичных часов работы, email или канала. Справка доступна на английском, немецком, русском, китайском упрощённом, испанском и китайском традиционном — то есть русскоязычный интерфейс есть, а вот наличие русскоговорящих операторов не подтверждено. Если что-то пойдёт не так, готовьтесь общаться по-английски.
Наконец, ещё один нюанс: Pionex не публикует лицензии, не называет банк-эмитент и не раскрывает, какие именно сети поддерживаются для депозита USDT. Это значит, что при депозите с внешнего кошелька вы действуете на свой страх и риск: если отправите USDT в сети, которую Pionex не принимает, средства могут зависнуть.
Что взять вместо карты Pionex
Если карта Pionex вам не подходит — не страшно. В этой нише есть несколько конкурентов, каждый со своим профилем. Я выбрал три, которые чаще всего сравнивают с Pionex: Bybit Card, MEXC Card и EMCD. Ниже — коротко, что у каждого лучше и где он проигрывает.
Bybit Card (5,9 из 10). Это ближайший конкурент по широте покрытия. Карта доступна в Аргентине, AIFC (Казахстан), Грузии, Казахстане, Австралии, Мексике, Бразилии, Перу и странах Азиатско-Тихоокеанского региона. Поддерживает виртуальные и физические карты, сети Mastercard и Visa. Кэшбэк — от 2 до 10 % в зависимости от уровня (Base, Beta, Alpha, Apex, Omega, Infinite), плюс приветственные 10 % в первые 30 дней. Криптоконверсия — 0,9 % к курсу One-Click Sell (в Аргентине 0,5 %), FX — 2 % в большинстве регионов. Bybit прямо говорит, что карта «не предназначена для клиентов из ЕЭЗ», и отдельно ограничивает фиатные услуги для Беларуси, России, Сербии, Китая и США. Если у вас уже есть аккаунт Bybit и вы в подходящей стране, это более гибкий вариант, чем Pionex.
MEXC Card (4,8 из 10). Более простой продукт: виртуальная карта, сеть и валюта не указаны на странице. Кэшбэк зависит от M-Score: 4 % (Standard, до 100 USDT в месяц), 6 % (Premier, до 300), 10 % (Elite, до 800). Стоимость выпуска — около 20 USD (есть пометка о скидке до 0 USD, но условия не ясны), комиссия за обслуживание — 0 %. Поддерживает только USDT, как и Pionex, но с пополнением через Fiat Account. Список стран публично не раскрыт, и правил по России и Беларуси официально не опубликовано. Подойдёт, если вы уже в экосистеме MEXC и вам нужна простая карта для онлайн-платежей.
EMCD Card (4,1 из 10). Самая минималистичная из трёх. Виртуальная Visa Platinum, физическая карта пока недоступна. Три тарифа: Active (бесплатно), Plus ($19), Premium ($25), причём по тарифу Active комиссия за стандартные покупки 0 %. EMCD заявляет, что карта работает по всему миру, но в справке упоминается, что «отдельные сервисы недоступны в определённых юрисдикциях», без конкретики. Помощь по России/Беларуси официально не упомянута. Кэшбэк не заявлен. Подойдёт, если вам важна нулевая комиссия за покупки и вы не привязаны к конкретной экосистеме.
Если сравнивать коротко: Pionex выигрывает у Bybit только в одном — нулевой годовой плате и предсказуемой 1 % комиссии по Visa, но проигрывает по гибкости, региону покрытия и кэшбэку. У MEXC и EMCD — более низкие оценки, и они слабее по функциональности, но могут подойти, если у вас уже есть аккаунт в этих биржах.
Кому я бы рекомендовал карту Pionex
Подведу итог. Карта Pionex — это нишевый продукт, и подойдёт он узкой аудитории. Вот кому я бы рекомендовал её рассмотреть.
Карта подойдёт, если у вас уже есть верифицированный аккаунт Pionex, основная валюта ваших повседневных покупок — доллар США, и вы готовы держать остаток в USDT. В этом сценарии 1 % комиссия по Visa и 1 % кэшбэка почти компенсируют друг друга, остаток при этом работает как сберегательный счёт с 5 % APY, а добавление карты в Apple Pay занимает минуту. Если вы регулярно оплачиваете подписки и небольшие онлайн-покупки в долларах и вам не нужны наличные — это рабочая связка.
Карта не подойдёт, если вы в России, рассчитываете на физический пластик, платите в основном в евро или рублях, часто снимаете наличные, или хотите ясности в лицензиях и эмитенте. В этих случаях стоит смотреть в сторону Bybit Card или других альтернатив, описанных выше.
Перед подачей заявки я бы рекомендовал сделать три вещи. Первое — заглянуть в свой аккаунт Pionex и посмотреть на странице Card, в каком регионе KYC вы находитесь и предлагается ли вам заявка вообще. Второе — решить, готовы ли вы жить с комиссией 1 % по Visa (или до 3,5 % по Mastercard) и не иметь возможности платить в рублях. Третье — принять как факт, что карта может быть отменена, если вы ею не пользуетесь. Если эти три пункта вас устраивают — карта Pionex свою задачу выполнит.
Часто задаваемые вопросы
Что такое Pionex?
Pionex — это криптовалютная биржа со встроенным набором торговых ботов и криптокартой. Биржа работает в разных странах, имеет русскоязычную версию сайта и приложения, и предлагает карту Visa или Mastercard для трат с баланса в USDT. Подробно о компании Pionex не раскрывает: ни страна регистрации, ни лицензии публично не называются.
Pionex работает ли в России?
Прямого ответа «да» или «нет» в официальных материалах нет. На странице заявки список стран не публикуется, отдельного правила для резидентов России не объявлено. Платежи по карте Pionex в любом случае отклоняются у торговцев, зарегистрированных в России, поэтому оплачивать российские онлайн-сервисы этой картой не получится. Для физических покупок внутри России карта не подходит.
В какой стране зарегистрирован Pionex?
Официально страна регистрации и юридическое лицо Pionex не названы. По открытым источникам, биржа зарегистрирована в Сингапуре, но это не подтверждено самой компанией. Эта непрозрачность — один из факторов, по которым надёжность сервиса оценивается ниже среднего.
Как получить карту Pionex?
Подайте заявку в приложении Pionex: Wallet → Card → Apply Now, заполните данные держателя, подтвердите заявку. Для одобрения нужен KYC Level 2 и активы на счёте выше порога, указанного на странице заявки. Решение обычно приходит в течение часа. Тип карты — Visa или Mastercard — определяется автоматически по стране, где вы прошли KYC.
Как пополнить карту Pionex?
Только USDT, и только переводом с основного счёта Pionex на карточный счёт внутри приложения. Если у вас нет USDT на основном счёте, сначала внесите его переводом с внешнего кошелька. Поддерживаемые сети для депозита официально не названы. Прямого фиатного пополнения с банковской карты или через IBAN у карты нет.
Сколько стоит карта Pionex?
Годовая плата и плата за неактивность — 0. По Visa комиссия за транзакцию 1 %, по Mastercard — до 3,5 %. Плата за выпуск официально не названа. Снятие наличных по Visa стоит 2 % (но физическая карта пока не выдаётся), по Mastercard банкомата нет.
Можно ли доверять Pionex?
Pionex — действующая криптобиржа с реальной клиентской базой, но оценки доверия к ней средние: Trustpilot 2,5 из 5 по отзывам, типичные жалобы — замороженные выводы после прибыльных сделок, задержки с возвратом средств при закрытии аккаунта. Банк-эмитент карты и лицензии компании публично не названы, что снижает прозрачность. Это не мошенничество, но и не регулируемая банковская структура — скорее посредник, которому вы доверяете свои деньги.
Почему Pionex не работает?
Под «не работает» обычно имеют в виду одну из трёх вещей. Первое — карта недоступна в вашей стране KYC: на странице заявки это видно сразу. Второе — карта отменена из-за длительной неактивности: Pionex в августе–сентябре 2026 года отменял такие карты партиями, иногда без уведомления. Третье — технические работы на стороне Mastercard: для этого существует отдельная официальная статья «Pionex Mastercard Temporary Maintenance Notification». Прежде чем волноваться, проверьте раздел Card в приложении и список объявлений в справке.
Как вывести деньги с Pionex на карту?
Самый прямой способ — перевести USDT с карточного счёта Pionex обратно на Primary Account (Wallet → Card → Deposit → Transfer, в поле From выбрать Card Account), а затем вывести с основного счёта штатным способом: на банковскую карту, через P2P или на внешний криптокошелёк. Карта Pionex сама по себе не отправляет средства на банковские карты — это функция основного аккаунта, а не карточного счёта.
Как удалить аккаунт Pionex?
Удаление карты и повторная заявка идут через специальную форму в справке, автоматически карта не удаляется. Баланс с карточного счёта нужно предварительно перевести на Primary Account. Удаление всего аккаунта Pionex — отдельная процедура, которая обычно требует обращения в поддержку и прохождения дополнительной проверки личности, чтобы подтвердить, что аккаунт принадлежит вам.
Биржи и их цифровые карты – Виртуальная криптокарта
Content created by the «Виртуальная криптокарта» team